Что будет, если не платить кредит: день, месяц, год — полная хронология последствий
Этот запрос вводят в поиск не бездельники и не аферисты. Его вводят люди, у которых упал доход, случилась болезнь или развод и которым страшно. Страх питается неизвестностью: воображение рисует всё сразу — тюрьму, отобранную квартиру, коллекторов у двери. Реальность устроена иначе: последствия неуплаты кредита наступают по предсказуемому расписанию, у каждого этапа есть свои правила, и, главное, на каждом этапе сценарий можно остановить. Разложим всю хронологию по полочкам: что происходит, когда, и что делать в каждой точке.
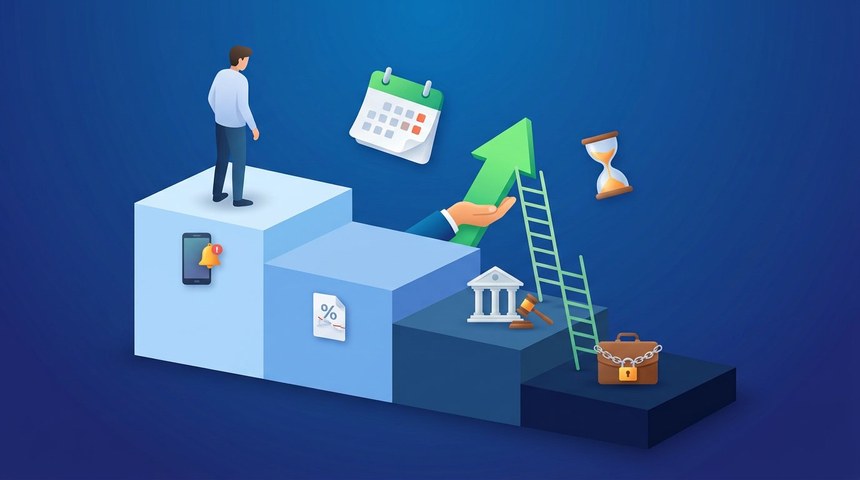
Хронология: четыре этапа от просрочки до приставов
Этап 1. Дни 1–30: звонки и неустойка
Просрочка начинается на следующий день после пропущенной даты платежа. Что происходит:
- банк начисляет неустойку по договору (её размер ограничен законом);
- информация о просрочке уходит в бюро кредитных историй — первая отметка появляется быстро и портит историю уже с этого этапа;
- начинаются напоминания: СМС, звонки сотрудников банка. Пока это не взыскание, а сервисное информирование.
Драматизма ещё нет, но важный процесс уже запущен: каждая неделя просрочки углубляет след в кредитной истории. Просрочка до 30 дней — «техническая», банки относятся к ней терпимо; после 30 дней отметка становится серьёзным негативом.
Что делать на этом этапе: не прятаться. Позвоните в банк сами, объясните причину и назовите дату платежа. Если понимаете, что проблема не на неделю, — сразу изучайте кредитные каникулы (мы разбирали условия в отдельной статье) или просите реструктуризацию. Заёмщик, который вышел на связь первым, для банка — добросовестный клиент в трудной ситуации, а не беглец.
Этап 2. Месяцы 2–3: отдел взыскания и требование всей суммы
- Дело передаётся во внутреннюю службу взыскания банка: звонки становятся настойчивее и регулярнее.
- По закону при длительной просрочке банк получает право потребовать досрочного возврата всего остатка долга — не только пропущенных платежей.
- Штрафы и проценты продолжают накапливаться, сумма растёт.
Что делать: это последний удобный момент для переговоров. У банка ещё нет судебных издержек, и ему всё ещё дешевле договориться: реструктуризация, каникулы, индивидуальный график. Фиксируйте все обращения письменно — это докажет вашу добросовестность, если дело всё же дойдёт до суда.
Этап 3. Месяцы 4–12: продажа долга или суд
Дальше у банка развилка, и мы подробно разбирали оба сценария:
Сценарий А: долг продают коллекторам. Как проверить нового кредитора, что взыскатели могут по закону и как договориться о дисконте — в нашей статье о продаже долга коллекторам.
Сценарий Б: банк идёт в суд. Обычно это происходит спустя 6–12 месяцев просрочки. Чаще всего банк начинает с судебного приказа — упрощённой процедуры: мировой судья выносит решение без заседаний и вызова сторон. Важнейшая деталь, которую упускают почти все: у вас есть 10 дней с момента получения приказа, чтобы подать возражение и отменить его — без объяснения причин, простым заявлением. После отмены банк вынужден подавать полноценный иск, а это время и возможность для вас: оспорить расчёт, заявить о снижении неустойки (суды регулярно её срезают по ходатайству должника), попросить рассрочку исполнения.
Что делать: не игнорировать почту и Госуслуги. Пропущенный судебный приказ превращается в исполнительный документ, и следующий этап наступает без вашего участия.
Этап 4. После суда: приставы
Решение вступило в силу — исполнительный лист уходит в ФССП. Полномочия приставов широкие:
- арест банковских счетов и списание средств;
- удержания из зарплаты — как правило, до 50% (в отдельных случаях до 70%);
- арест и реализация имущества;
- запрет на выезд за границу;
- ограничение действия водительских прав (по отдельным категориям долгов).
При этом закон защищает минимум: по заявлению должника на счёте сохраняется прожиточный минимум, социальные выплаты списывать нельзя.
Что делать: даже здесь есть инструменты — рассрочка исполнения через суд, соглашение с взыскателем, сохранение прожиточного минимума, а при безнадёжной ситуации — банкротство (о жизни после него — в статье на нашем сайте о кредитах после банкротства).
Что приставы могут забрать, а что не имеют права
Могут: деньги на счетах и вкладах, автомобиль, вторую недвижимость, технику и ценности сверх необходимого, долю в бизнесе.
Не могут забрать:
- единственное жильё (кроме ипотечного — залоговая квартира взыскивается даже будучи единственной);
- предметы обычной домашней обстановки, одежду, продукты;
- имущество, необходимое для профессиональной деятельности (в пределах установленной стоимости);
- деньги в размере прожиточного минимума на должника и иждивенцев;
- социальные выплаты: пособия, алименты, материнский капитал.
Три мифа, которые мешают действовать разумно
«За неуплату кредита посадят». Нет. Невозврат кредита — гражданско-правовой спор, а не преступление. Уголовная статья о мошенничестве применяется только при доказанном умысле не платить изначально (поддельные документы, фиктивные справки). Если вы брали кредит честно и платили, пока могли, — уголовной ответственности нет.
«Заберут квартиру». Единственное неипотечное жильё защищено законом — его не заберут ни банк, ни приставы. Реальный риск касается ипотечной квартиры: она в залоге, и при длительной неуплате банк вправе обратить на неё взыскание.
«Долг перейдёт детям». При жизни должника — нет: долги не «переходят» на родственников, если те не поручители и не созаёмщики. По наследству долги передаются только вместе с наследством и только в пределах его стоимости.
Как остановить сценарий: карта выходов на каждом этапе
| Этап | Рабочие инструменты |
|---|---|
| Дни 1–30 | Диалог с банком, перенос даты платежа, кредитные каникулы |
| Месяцы 2–3 | Реструктуризация, каникулы, рефинансирование (пока история не испорчена глубоко) |
| Суд | Отмена судебного приказа, снижение неустойки, рассрочка исполнения |
| Приставы | Сохранение прожиточного минимума, соглашение, рассрочка, банкротство |
Закономерность очевидна: чем раньше этап — тем дешевле и мягче выход. На первом этапе проблема решается одним заявлением, на четвёртом — годами ограничений.
Мнение эксперта
Комментирует кредитный специалист компании «К-Брокер»:
«За годы работы мы вывели грустную статистику: цена решения проблемы удваивается с каждым пропущенным этапом. Люди, которые пришли в первый месяц просрочки, обычно отделываются каникулами или реструктуризацией — их кредитная история получает царапину, но остаётся рабочей. Те, кто пришёл через год, разбираются уже с судами и приставами, а восстановление доступа к нормальному кредитованию занимает годы.
Главный психологический враг должника — стыд. Человеку неловко звонить в банк и говорить «мне нечем платить», поэтому он молчит и надеется. Поймите: для банка ваш звонок — это хорошая новость. Взыскание через суд стоит кредитору денег и времени, договориться ему выгоднее. Добросовестный должник в трудной ситуации — это категория, с которой банки умеют и хотят работать.
И практический совет: все договорённости — только письменно. Устное «менеджер сказал, можно заплатить позже» не существует юридически. Заявление с отметкой о приёме, ответ банка на бумаге или в официальном канале — вот ваша защита. Если ситуация уже запущена и вы не понимаете, с чего начать, — приходите на бесплатную консультацию: разберём, на каком вы этапе и какие выходы ещё открыты».
Вопрос-ответ
Через сколько дней просрочки банк подаёт в суд?
Обычно через 6–12 месяцев: суду предшествуют внутреннее взыскание и попытки договориться. Но право требовать весь долг у банка возникает значительно раньше, а по крупным залоговым кредитам сроки могут быть короче. Ориентироваться на «у меня ещё полгода» не стоит — каждый месяц ухудшает и сумму, и переговорную позицию.
Мне пришёл судебный приказ. Это уже решение суда?
Да, но его легко отменить: в течение 10 дней с момента получения подайте мировому судье возражение — приказ отменят без разбирательства. Это не спишет долг, но заставит банк идти с полноценным иском, где вы сможете оспорить расчёт и снизить неустойку. Пропустили 10 дней по уважительной причине — срок можно восстановить.
Сколько могут удерживать из зарплаты?
По общему правилу до 50% дохода, по отдельным категориям взысканий — до 70%. При этом вы вправе подать приставу заявление о сохранении прожиточного минимума — тогда ниже этой планки счёт «обнулять» не будут. Если удержали больше положенного или списали соцвыплаты — жалоба старшему приставу работает.
Что такое срок исковой давности и спишется ли долг через 3 года?
Срок исковой давности — три года, но рассчитывать на «пересидеть» наивно: банки следят за сроками и обращаются в суд заранее. К тому же частичная оплата или подписанное признание долга прерывают срок. Давность — инструмент защиты в суде по старым долгам, а не стратегия избавления от свежих.
Могут ли звонить родственникам и на работу?
Взаимодействие с третьими лицами допускается только с их согласия и с ограничениями. Разглашать информацию о долге коллегам и родным запрещено. Границы дозволенного для взыскателей и куда жаловаться на нарушения — в нашей статье о коллекторах.
У меня несколько кредитов и всё посыпалось. С чего начать?
С инвентаризации: список долгов, суммы, этапы (где просрочка неделя, а где уже суд). Затем — стратегия по приоритетам: остановить самые «горящие» этапы, договориться по остальным. Универсального рецепта нет: где-то сработают каникулы, где-то реструктуризация, где-то объединение кредитов. Разумно начать с бесплатной консультации — план действий в такой ситуации важнее любых разовых платежей.
Вместо вывода
Неуплата кредита — это не обрыв, а лестница вниз с чётко обозначенными ступенями: неустойка → взыскание → суд → приставы. По этой лестнице никто не сталкивает мгновенно — на каждой ступени закон оставляет выходы, и чем выше вы спохватились, тем проще подняться обратно.
Если платить стало нечем — не ждите, пока сценарий разовьётся сам. Специалисты «К-Брокер» бесплатно оценят вашу ситуацию, определят этап и подберут выход: каникулы, реструктуризация, рефинансирование или план восстановления после просрочек с дальнейшим подбором банка из 38+ партнёров.
Получить консультацию