
Ипотека на свой дом: как банки кредитуют стройку и почему это сложнее квартиры
Спрос на жизнь «на земле» растёт год от года, и банки за ним подтянулись: ипотека на строительство дома давно перестала быть экзотикой. Но заёмщики приходят к ней с «квартирной» логикой — и спотыкаются на каждом шагу: оказывается, залогом до конца стройки служит один лишь участок, деньги подрядчику уходят через эскроу-счёт только после сдачи дома, а «построю сам, бригадой соседа» закрывает дверь в большинство программ. У кредита на стройку своя механика, и понимать её нужно до выбора проекта, а не после отказа. Разберём, как банки видят ИЖС, какие схемы существуют, что должно быть с участком и подрядчиком — и почему отказывают даже платёжеспособным.
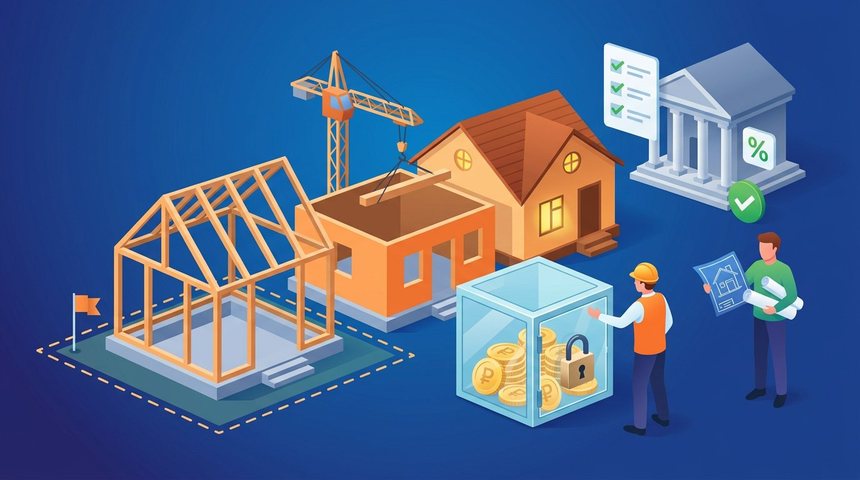
Почему банки осторожнее: логика кредитора
С квартирой у банка всё просто: залог существует с первого дня, его цена понятна, продать при проблемах — вопрос техники. Со стройкой иначе:
- залога-дома ещё нет. До завершения строительства в залоге у банка только земельный участок — а это актив куда менее ликвидный, чем городская квартира;
- результат не гарантирован. Дом могут не достроить, построить с нарушениями или не так, как в проекте, — и стоимость залога не совпадёт с расчётной;
- частный дом сложнее продать. Вкусы индивидуальны: та самая планировка и баня, которые дороги вам, для рынка могут быть минусом.
Отсюда всё «неудобство» ИЖС-ипотеки: повышенное внимание к проекту и подрядчику, контроль этапов, требования к участку. Это не вредность — это компенсация рисков. И чем лучше вы «упакуете» свой проект под логику банка, тем проще пройдёт одобрение.
Три сценария, которые банк видит по-разному
Сценарий 1. Готовый дом с участком. Покупка уже построенного и зарегистрированного дома — по механике это почти «квартирная» ипотека: залог существует, оценивается, сделка стандартная. Самый простой путь, если строить самим не принципиально.
Сценарий 2. Строительство подрядчиком. Основной сценарий современного ИЖС-кредитования: вы заключаете договор подряда с аккредитованной банком строительной компанией, а расчёты идут через счёт эскроу — об этой конструкции подробно ниже. Именно под этот сценарий работают и основные льготные госпрограммы (их состав и условия меняются — актуальный список под ваш профиль уточняйте на дату обращения).
Сценарий 3. Стройка своими силами (хозспособ). Строите сами или нанятой бригадой без «официального» подрядчика. Такие программы остались у ограниченного круга банков и только на рыночных условиях: банк контролирует этапы актами осмотра, деньги выдаёт траншами, ставки и требования — жёстче. Льготные программы для чистого хозспособа, как правило, закрыты. Честный вывод: самостоятельная стройка в кредит возможна, но выбор банков узок — здесь особенно важен точный подбор кредитора.
Отдельная ветка — покупка участка под будущую стройку: кредитуется как самостоятельная цель или одним кредитом «участок + строительство». Во втором случае залогом сначала выступает участок, после достройки — дом с участком.
Эскроу: деньги под замком до конца стройки
Ключевая конструкция современной ИЖС-ипотеки, которую стоит понять до подписания договора подряда. Механика:
Ваши деньги — первоначальный взнос и кредитные средства — зачисляются на счёт эскроу в банке.
Подрядчик строит дом за свой счёт или на своё проектное финансирование.
Доступ к деньгам на эскроу подрядчик получает только после завершения строительства, постановки дома на кадастровый учёт и передачи его вам.
Что это даёт заёмщику: риск «заплатил — а дом не построили» снят конструктивно — недобросовестный подрядчик просто не доберётся до денег. Если стройка сорвалась и договор подряда расторгается, средства с эскроу распределяются: подрядчику — за документально выполненную часть, остальное возвращается (при кредите — в счёт погашения долга перед банком).
Что важно знать о цене вопроса: средства на эскроу застрахованы государством в пределах установленного лимита — при дорогих проектах сумма сверх лимита не покрыта страховкой, учитывайте это при выборе банка. И вторая честная деталь: подрядчики закладывают стоимость проектного финансирования в смету — безопасность эскроу добавляет к цене стройки несколько процентов. Это плата за гарантию не остаться с котлованом и долгом одновременно.
Следствие механики — требование аккредитованного подрядчика: банк доверяет деньги стройкомпаниям, которых проверил сам. Список аккредитованных подрядчиков есть у каждого банка; выбирая строителя «со стороны», готовьтесь либо к его аккредитации (долго и не гарантировано), либо к смене банка.
Требования к участку и дому: чек-лист до заявки
Значительная часть отказов в ИЖС-ипотеке — не про заёмщика, а про объект. Проверьте заранее:
Участок:
- категория земли и вид разрешённого использования допускают жилое строительство — ИЖС или ЛПХ в границах населённого пункта; с садовыми участками работают не все банки и с оговорками;
- межевание проведено: границы установлены, кадастровый номер есть. Неразмежёванный участок — почти гарантированный стоп;
- нет обременений: ипотек, арестов, сервитутов, споров с соседями;
- подъезд и перспектива коммуникаций — банк оценивает ликвидность.
Дом (проект):
- капитальный, пригодный для круглогодичного проживания: фундамент, отопление, электричество, вода;
- отдельно стоящий, не выше трёх этажей, не разделённый на квартиры;
- типовые и понятные технологии строительства в приоритете. Деревянные и каркасные дома кредитуют осторожнее: часть банков отказывает, часть — срезает оценку залога и повышает тариф страхования. Экзотические технологии и «авторские» проекты проходят хуже типовых.
Подрядчик: аккредитация в выбранном банке, опыт и завершённые объекты, прозрачная смета и договор подряда с конкретными сроками (стандартный горизонт стройки по ипотеке — один-два года).
Почему отказывают — и как готовиться
Типичные причины отказов в ИЖС-ипотеке, по убыванию частоты:
Проблемы объекта: статус земли, межевание, «нестандартный» проект — лечится подготовкой документов и корректировкой проекта до заявки.
Высокая долговая нагрузка. Для стройки это особенно чувствительно: регулятор жёстко ограничивает кредитование перегруженных заёмщиков, и платёж по ИЖС-кредиту немаленький. Посчитайте свой показатель заранее — как это сделать, мы разбирали в статьях о ПДН и кредитном потенциале.
Неубедительный подрядчик — нет аккредитации, молодая компания без портфеля.
Смета без запаса. Банки знают: стройка дорожает по ходу. Проект, где кредит покрывает смету «впритык» без резерва, выглядит рискованно — закладывайте подушку 10–15%.
Стандартные причины — кредитная история, подтверждение дохода: здесь всё как в обычной ипотеке.
И совет из практики: требования к ИЖС у банков различаются сильнее, чем в любом другом виде ипотеки, — один не кредитует каркасники, другой не работает с вашим регионом, третий требует взнос вдвое выше. Веерные заявки «на удачу» здесь особенно дороги: каждая ложится в кредитную историю.
Альтернатива: кредит под залог имеющейся недвижимости
Если проект не вписывается в рамки ИЖС-программ — хозспособ, нестандартная технология, неидеальный участок, — есть обходной маршрут: кредит под залог уже имеющейся недвижимости, городской квартиры например. Банк даёт деньги под понятный ликвидный залог, а строите вы как хотите: без аккредитованных подрядчиков, эскроу и контроля этапов.
Цена свободы: ставка обычно выше льготных ИЖС-программ, рискуете заложенной квартирой, и дисциплина бюджета стройки целиком на вас. Но для нестандартных проектов это часто единственный реальный путь — подробно мы разбирали его в статье о кредите под залог недвижимости.
Мнение эксперта
Комментирует специалист компании «К-Брокер»:
«ИЖС — самый «разношёрстный» сегмент ипотеки: если по квартирам условия банков похожи, то по стройке различается всё — от отношения к каркасным домам до географии кредитования. Клиент с одним и тем же проектом в одном банке получает отказ, в другом — одобрение по льготной программе. Поэтому первый совет: не выбирайте проект дома до того, как поняли, что кредитуют доступные вам банки. Правильная последовательность — сначала финансовая рамка, потом архитектура, как ни обидно это звучит для тех, кто уже влюбился в проект с мансардой.
Второй совет — про смету. Самая частая беда ИЖС-заёмщиков не отказ, а недострой из-за подорожания: взяли кредит впритык, стройка подорожала, денег на крышу нет, а дом без крыши — это не актив, а проблема. Закладывайте резерв минимум 15% и держите собственную подушку — мы разбирали её в отдельной статье, и для стройки она критичнее, чем где-либо.
И третье: внимательно считайте связку «участок + стройка + взнос». Часто выгоднее купить участок за свои, а кредит брать только на строительство — меньше сумма, ниже нагрузка, проще одобрение. Либо наоборот — если есть городская квартира, кредит под её залог развязывает руки по технологии стройки. Вариантов конфигурации много, и просчитать их все до заявки — ровно та работа, которую мы делаем для клиентов бесплатно».
Вопрос-ответ
Можно ли взять ипотеку и строить дом самому, без подрядчика?
Можно, но выбор ограничен: хозспособ кредитует узкий круг банков и только по рыночным ставкам — льготные программы требуют аккредитованного подрядчика и эскроу. Банк при хозспособе контролирует стройку поэтапно: следующий транш — после акта осмотра выполненного этапа. Если принципиально строить самим, начните с поиска банка под эту схему, а не с проекта.
Что будет, если подрядчик не достроит дом?
При схеме с эскроу ваши деньги защищены конструктивно: подрядчик получает их только после сдачи дома. При расторжении договора подряда средства с эскроу делятся по соглашению или через суд: строителю — за подтверждённый объём работ, остальное возвращается в счёт кредита. Вы не теряете деньги, но теряете время — поэтому выбор подрядчика с портфелем достроенных объектов важнее скидки в смете.
Банк отказал из-за участка в СНТ. Есть варианты?
Да, несколько: часть банков рассматривает садовые участки, если дом на них можно зарегистрировать как жилой; можно перевести участок в подходящий статус (процедура небыстрая, но реальная); либо пойти через кредит под залог другой недвижимости, где статус участка банк не волнует. Какой путь короче в вашем случае — зависит от региона и документов, это предмет разбора на консультации.
Почему банки не любят деревянные и каркасные дома?
Логика залога: банк оценивает, за сколько продаст объект при проблемах. Деревянные и каркасные дома считаются менее долговечными и ликвидными, дороже страхуются, а их качество сильнее зависит от добросовестности строителей. Итог — понижающие коэффициенты к оценке, надбавки к страховке или отказ. Если душа лежит к дереву — ищите банк, который штатно кредитует эту технологию, они есть.
Участок уже мой. Это поможет одобрению?
Существенно: собственный участок — это и готовый залог на период стройки, и фактически ваш «первоначальный взнос» проектом. Кредит нужен только на строительство — сумма меньше, нагрузка ниже, шансы выше. Проверьте только юридическую чистоту: межевание, статус земли, отсутствие обременений — чтобы актив работал на вас, а не против.
Дом построен, ипотека платится. Когда залогом станет дом вместо участка?
После завершения стройки дом ставится на кадастровый учёт, регистрируется право собственности — и объект залога меняется: теперь это дом вместе с участком. С этого момента обычно пересматривается и страховка (страхуется уже дом), а по ряду программ — и ставка. Не затягивайте с регистрацией: до неё действуют «строительные» условия кредита, которые, как правило, дороже.
Вместо вывода
Ипотека на строительство дома — это кредит с дополнительным измерением: банк оценивает не только вас, но и проект, участок, подрядчика. Формула успешной заявки: правильный статус земли и межевание → аккредитованный строитель и эскроу → смета с резервом 15% → долговая нагрузка с запасом. И главное правило: сначала финансовая рамка — потом выбор проекта, а не наоборот.
Планируете свой дом? Специалисты «К-Брокер» помогут собрать конфигурацию под ваш проект: проверим участок и смету глазами банка, подберём кредитора из 38+ партнёров — от льготных ИЖС-программ до кредита под залог имеющейся недвижимости для нестандартной стройки. Консультация бесплатная.
Получить консультацию