
Кредит для молодых: почему банки не доверяют возрасту 18+ и как построить репутацию с нуля
По закону кредит доступен с 18 лет — по факту первые заявки молодых разбиваются об невидимую стену: часть банков вовсе не рассматривает заёмщиков младше 20–21 года, остальные режут суммы до символических и завышают ставки. Парадокс в том, что злится молодой заёмщик зря: у банка нет к нему личных претензий — у банка нет о нём данных. Пустая кредитная история для скоринга хуже подпорченной: прогнозировать поведение человека-невидимки алгоритм не умеет. Хорошая новость: эта стена разбирается за год планомерных действий — и тогда в 20 с небольшим у вас будет профиль, которому одобряют всерьёз. Разберём, как банки видят молодых, с чего начинать, чем подтверждать доход студенту и каких ошибок не совершать на старте.
Почему 18 лет — формально можно, фактически сложно
Гражданский кодекс даёт полную дееспособность с 18 лет — с этого возраста можно заключать кредитные договоры. Но у банков своя статистика, и она говорит: заёмщики 18–20 лет чаще допускают просрочки — не со зла, а из-за нестабильных доходов и отсутствия опыта планирования бюджета. Поэтому на практике:
- часть банков ставит внутреннюю планку 20–21 год для потребкредитов — заявка 18-летнего отклоняется автоматически;
- те, кто кредитует с 18, ограничивают суммы (первые лимиты — десятки тысяч рублей, не сотни) и компенсируют риск ставкой;
- самый доступный продукт для совершеннолетних — кредитная карта с небольшим лимитом: по ней банки лояльнее всего.
Важно понять слагаемые недоверия, потому что работать придётся с каждым: возраст (лечится только временем), пустая кредитная история (лечится первыми продуктами — об этом вся статья), нестабильный доход (лечится оформлением и подтверждением). Возраст вы не ускорите — зато два других фактора полностью в ваших руках, и к 20–21 году можно подойти с готовым профилем, а не начинать с нуля.
Пустая история: почему «ноль» хуже «минуса с плюсом»
Контринтуитивный факт: заёмщик с парой старых огрехов и годом свежей дисциплины для скоринга понятнее, чем человек без единой записи. По чистому листу алгоритм не может спрогнозировать ничего — а неопределённость банки оценивают как риск и закладывают в решение: отказ, малый лимит, высокая ставка.
Отсюда стратегия молодого заёмщика — не «избегать кредитов до последнего», а осознанно создать историю заранее, до того момента, когда кредит понадобится всерьёз: на машину, технику для работы, а через несколько лет — на ипотеку. Кредитная история — как трудовой стаж: её нельзя купить, предъявить задним числом или нарастить за неделю. Начинать копить её выгодно именно в 18–19, когда больших кредитов ещё не нужно.
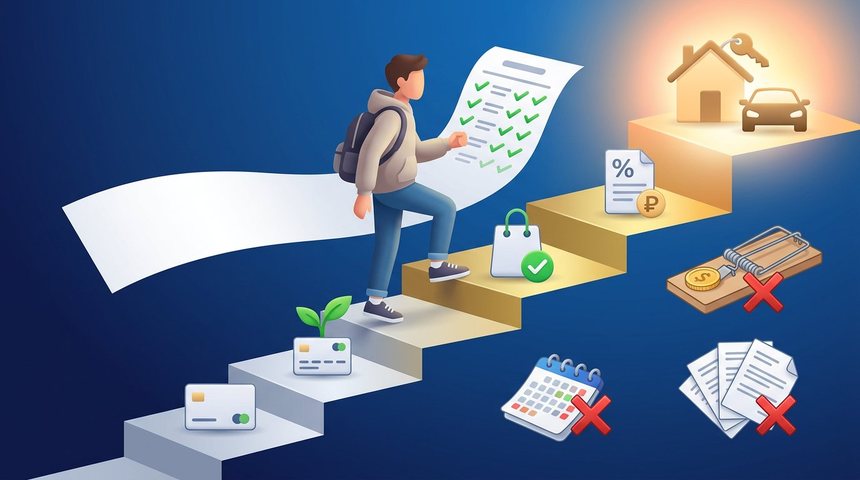
С чего начинать: лестница продуктов
Ступень 0. Станьте «видимым» для своего банка
Ещё до кредитных продуктов: заведите дебетовую карту одного банка и живите на ней — стипендия, подработки, повседневные траты. Банк видит обороты и поведение, и его скоринг относится к «своему» клиенту заметно теплее: первые кредитные предложения чаще всего приходят именно от банка, где вы на виду.
Ступень 1. Первая кредитная карта с мини-лимитом
Рабочая лошадка построения истории. Лимита в 15–30 тысяч достаточно — цель не деньги, а записи в БКИ. Правила использования жёсткие, мы разбирали их подробно в статье о кредитных картах: тратить не более 20–30% лимита, гасить выписку полностью в льготный период, никаких снятий наличных. Каждый месяц такой дисциплины — плюсовая запись в вашу историю, бесплатно.
Ступень 2. Рассрочка на конкретную покупку
Товарная рассрочка или POS-кредит на ноутбук/телефон, погашенные день в день, добавляют истории «объёма»: скоринг видит опыт обслуживания разных типов продуктов. Осторожно с BNPL-сервисами «долями»: они удобны, но в кредитную историю чаще всего не попадают — для строительства репутации бесполезны, а просрочки по ним проблемы создают.
Ступень 3. Небольшой потребкредит — когда есть реальная цель
Через 6–12 месяцев карточной дисциплины небольшой целевой кредит, погашенный по графику (можно с небольшим опережением, но не мгновенно — банку нужна история платежей, а не разовый аккорд), завершает «стартовый пакет». После него вы для скоринга — молодой, но предсказуемый заёмщик.
Доход: что банк примет у студента и вчерашнего студента
Возраст усиливается вторым вопросом: «чем платить будете?» Варианты подтверждения по убыванию веса:
Официальная работа — даже с небольшим стажем: трудовой договор и справка о доходах бьют всё остальное. Подработка «в белую» на полставки весит больше, чем «серые» суммы вдвое крупнее.
Самозанятость — идеальный инструмент для фриланса, репетиторства, доставки: регистрация за 10 минут, чеки в приложении — и ваши подработки превращаются в подтверждаемый доход. Как банки работают с НПД, мы разбирали в статье о кредитах для самозанятых; для молодых это часто единственный способ легализовать реальные заработки.
Стипендия — формально доход, фактически слабый аргумент: суммы малы, и банки знают, что стипендия может исчезнуть после сессии. Как дополнение — пригодится, как основа — нет.
Переводы от родителей — доходом не считаются вовсе, сколько бы ни приходило на карту.
Правило простое: всё, что зарабатываете, — оформляйте и проводите официально. В 18–23 ваш «белый след» стоит дороже самих денег: он конвертируется в кредитный потенциал (как банк считает вашу максимальную сумму — в отдельной статье).
Пять ошибок, которые портят историю на старте
Микрозаймы «на телефон до стипендии». Худший старт из возможных: след МФО банковский скоринг читает как маркер риска годами, даже при идеальном погашении — подробно разбирали в статье о микрозаймах. Для молодого профиля, где записей мало, один займ МФО окрашивает всю историю.
Веер заявок «на удачу». Пять заявок за неделю в разные банки — и пустая история превращается в подозрительную: каждая заявка и каждый отказ фиксируются. Одна продуманная заявка туда, где шансы реальны, — вместо лотереи.
Кредит «для друга» или подружки. Классика потерянной молодой истории: оформил на себя — платить перестал друг — испорченная история твоя. Та же логика с просьбами «побыть поручителем»: это полноценное обязательство, мы разбирали его в статье о созаёмщиках и поручителях.
Минимальные платежи по кредитке. Карта строит историю только при полном погашении выписки; жизнь на минимальных платежах строит не историю, а долговую спираль под высокий процент.
Просрочка «всего на пару дней». В короткой истории каждая запись на виду: у заёмщика с десятилетним стажем мелкая просрочка тонет в массиве данных, у вас она — половина досье.
Отдельно про «оформи на себя, платить буду я» от родителей — это плохо в обе стороны. Кредит на вас с платежами родителей не учит ничему и рискует вашей историей при любом сбое. Правильная роль родителей другая: созаёмщик по вашему кредиту (их доход усиливает заявку, платите вы) или просто консультант на старте.
План на 12 месяцев: от невидимки до заёмщика
| Месяцы | Действия |
|---|---|
| 1–2 | Дебетовая карта основного банка, все доходы — через неё. Оформление самозанятости под подработки. Проверка кредитной истории (вдруг там уже что-то есть — ошибки или чужие записи) |
| 3–4 | Первая кредитка с мини-лимитом в «своём» банке. Настройка автоплатежа полного погашения |
| 5–10 | Дисциплина: траты 20–30% лимита, полное погашение, ноль просрочек. Рост официального дохода |
| 11–12 | При реальной потребности — рассрочка или небольшой потребкредит. Запрос кредитного отчёта: контроль, что все записи корректны |
Через год такого режима у вас: живая кредитная история с положительными записями, подтверждаемый доход, статус «своего» клиента в банке. Это профиль, которому в 20–21 одобряют уже не 30 тысяч «на пробу», а нормальные суммы по нормальным ставкам. А главное — привычки, которые дороже любого скорингового балла.
Мнение эксперта
Комментирует специалист компании «К-Брокер»:
«Молодые заёмщики приходят к нам обычно не в 18, а в 23–25 — когда нужна первая серьёзная сумма или маячит ипотека. И мы сразу видим, кто как провёл «кредитную юность». У одних — аккуратная карточка с трёхлетней историей и самозанятость с подработок: таким одобрение собирается легко. У других — пустота либо, что хуже, пара микрозаймов «на кроссовки» и заброшенная кредитка с хвостом долга. Вторым приходится сначала год чинить профиль, прежде чем говорить о серьёзных деньгах.
Мой главный совет восемнадцатилетним непопулярен: ваша первая кредитка — это не деньги, это тренажёр. Относитесь к ней как к учебной: маленький лимит, полное погашение, автоплатёж. Деньги вы на ней не заработаете, а вот репутацию — да, и она в 25 лет конвертируется в сотни тысяч рублей разницы в условиях по ипотеке.
И родителям, которые читают это вместе с детьми: лучший подарок на восемнадцатилетие — не «кредит на себя, чтобы ребёнку не отказали», а час разговора про грейс-период, ПДН и микрозаймы. Либо приводите на бесплатную консультацию — объясним без нотаций, на цифрах: в этом возрасте одна предотвращённая ошибка стоит дороже любого совета».
Вопрос-ответ
Дают ли вообще кредит студенту без работы?
Полноценный потребкредит — почти никогда: без подтверждённого дохода банку не на что опереться. Реальные опции: кредитная карта с небольшим лимитом (к ним требования мягче), рассрочка на конкретную покупку, образовательный кредит на учёбу. Плюс путь через самозанятость: несколько месяцев официальных подработок — и вы уже «студент с доходом», это другая категория для скоринга.
Почему мне отказали, если у меня нет ни одного кредита и долгов?
Именно поэтому и отказали: отсутствие долгов — это отсутствие данных, а не доказательство надёжности. Скоринг оценивает прогнозируемость, и пустая история в сочетании с юным возрастом даёт неопределённость, которую банк трактует не в вашу пользу. Решение — не искать «банк подобрее», а строить историю по лестнице: дебетовая активность → кредитка → рассрочка.
Стипендия — это официальный доход для банка?
Формально да, и справку о стипендии можно приложить к заявке. Практически — слабый аргумент: суммы невелики, а постоянство зависит от сессии, и банки это знают. Стипендия работает как дополнение к подработкам (особенно оформленным через самозанятость), но как единственный источник дохода серьёзную заявку не вытянет.
Родители предлагают оформить кредит на себя, «чтобы мне не отказали». Соглашаться?
Для разовой крупной нужды — возможно, это рационально: у родителей и ставка будет ниже. Но для вашей кредитной истории такой кредит не даёт ничего — она остаётся пустой. Компромиссный вариант: родитель выступает созаёмщиком по вашему кредиту — их доход усиливает заявку, а история пишется вам. И никогда не наоборот: «кредит на ребёнка, платят родители» — худшая из конфигураций.
Хочу ипотеку в 25. Когда и с чего начинать готовиться?
Прямо сейчас — и это не фигура речи: ипотечный скоринг любит длинную историю, а наработать её быстрее, чем за 2–3 года, невозможно. План: с 18–19 — кредитка-«тренажёр» и официальный доход (работа или самозанятость), с 20–21 — рассрочка или небольшой кредит, за год до ипотеки — ревизия: закрыть лишние лимиты, проверить отчёты БКИ, накопить взнос и подушку. К 25 у вас будет профиль, которому дают лучшие условия.
Я уже успел испортить историю в 19: микрозаймы и просрочка по кредитке. Всё пропало?
Нет — у вас есть главный ресурс: время. Алгоритм восстановления стандартный: закрыть все долги и «хвосты», выдержать паузу без новых заявок, затем наращивать положительные записи банковскими продуктами. Молодость здесь работает на вас: к 23–24 годам свежая двухлетняя дисциплина перевесит ошибки девятнадцатилетнего. Начните с бесплатного разбора вашей истории — посмотрим, что именно чинить и в каком порядке.
Вместо вывода
Возраст — единственный стоп-фактор, который нельзя исправить усилием, но можно обыграть временем: пока сверстники собирают отказы веерными заявками или микрозаймами, вы за год собираете профиль — дебетовая активность, кредитка-тренажёр, официальный доход, ноль просрочек. В 21 это даст нормальные кредиты, в 25 — ипотеку на человеческих условиях. Кредитная репутация — редкий актив, который в молодости строится почти бесплатно.
Начинаете кредитный путь или уже успели наошибаться на старте? Специалисты «К-Брокер» бесплатно разберут вашу ситуацию: составим план построения или восстановления истории, подскажем первые продукты под ваш профиль, а когда придёт время серьёзных сумм — подберём банк из 38+ партнёров.
Получить консультацию