
Деньги мимо банка: честный разбор ломбардов, КПК и частных займов — и красные флаги нелегалов
Когда банки отказали, объявления начинают выглядеть заманчиво: «Займы всем без отказа», «Деньги за час под залог», «Частный инвестор, без проверок». За частью этих вывесок — законные, хоть и специфичные инструменты: ломбарды, кредитные кооперативы, честные частные займы. За другой частью — чёрные кредиторы, чья настоящая цель не проценты, а ваша квартира или машина. Снаружи легал и нелегал похожи до неразличимости, и цена ошибки несоизмерима с суммой займа. Разберём всю небанковскую поляну: как устроен каждый легальный инструмент, когда он уместен — и по каким признакам распознать схему, из которой выходят без жилья.
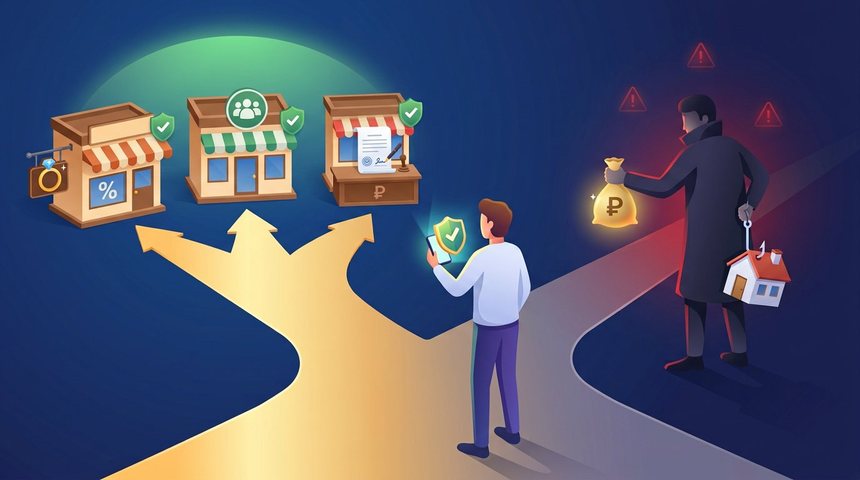
Правило номер ноль: реестр ЦБ решает всё
Прежде чем обсуждать нюансы — главный фильтр, который отсекает большинство проблем за пять минут. Легально выдавать займы в России могут только организации под надзором Банка России: банки, МФО, ломбарды, КПК. Все они — в реестрах на сайте ЦБ (раздел «Проверить финансовую организацию» или приложение «ЦБ онлайн»).
Нет в реестре — нелегал. Точка. Без оговорок про «молодую компанию», «работаем по-другому» и «мы не обязаны». Дополнительная проверка: у ЦБ есть и обратный список — перечень компаний с признаками нелегальной деятельности; совпадение с ним закрывает вопрос окончательно.
Важное следствие для жертв: по закону нелегальный кредитор в принципе не вправе требовать исполнения обязательств по займу через суд. Это не делает общение с ним безопасным — методы у нелегалов внесудебные, — но знать свою правовую позицию полезно.
Ломбард: быстро, просто, дорого — но честно
Как устроен: вы оставляете в залог движимое имущество — ювелирные изделия, технику, иногда автомобиль — и получаете деньги сразу, без проверки дохода и кредитной истории. Не вернули займ — ломбард продаёт залог, и на этом всё: долг погашен предметом залога, требовать с вас больше ничего не могут. В кредитную историю ломбардные займы, как правило, не попадают.
Сильные стороны: скорость (деньги за 15 минут), никакого влияния просрочки на вашу КИ, риск ограничен вещью. Слабые: оценка залога — заметно ниже рыночной (обычно 50–70%), ставки высокие, сумма небольшая.
Когда уместен: короткий кассовый разрыв на неделю-две под вещь, которую не жалко потерять. Когда нет: как регулярный источник денег — дорого, и как способ занять крупную сумму — не даст.
Критично: настоящий ломбард — в реестре ЦБ, выдаёт залоговый билет установленной формы и страхует заложенное имущество. Если вместо залогового билета вам предлагают «договор комиссии» или «договор хранения» — вы не в ломбарде, об этом ниже.
КПК: касса взаимопомощи со своими правилами
Кредитный потребительский кооператив — это объединение пайщиков: одни вносят сбережения, другие берут займы. Чтобы занять, нужно вступить в кооператив (паевой взнос). Ставки — обычно между банковскими и МФО-шными, требования мягче банковских.
Что нужно знать до вступления:
- проверка двойная: КПК должен быть в реестре ЦБ и состоять в саморегулируемой организации (СРО) — проверяются оба факта;
- пайщик — не клиент, а участник: в отдельных случаях пайщики могут нести субсидиарную ответственность по убыткам кооператива — читайте устав, а не только договор займа;
- главный риск — не займы, а «сбережения»: под вывеской КПК традиционно маскируются финансовые пирамиды, обещающие доходность заметно выше банковских вкладов. Помните: сбережения в КПК не застрахованы государственной системой страхования вкладов.
Когда уместен: некрупный займ при отказах банков, особенно в небольших городах, где КПК исторически сильны. Когда нет: если кооператив агрессивно продаёт «вклады под высокий процент» — это маркер пирамиды, обходите стороной и как заёмщик.
Частный займ под расписку: законно, но без страховки
Занять у физлица — соседа, знакомого, «инвестора по объявлению» — законно: для разовых займов между гражданами лицензия не нужна. Договор займа и расписка имеют полную юридическую силу, проценты допустимы, а при их явной чрезмерности суд вправе снизить «ростовщические проценты» — такая норма есть в Гражданском кодексе.
Правила гигиены, если занимаете у частника:
Письменный договор + расписка с паспортными данными обеих сторон, суммой цифрами и прописью, сроком, процентами, порядком возврата.
Деньги — переводом, не наличными: банковская проводка — ваше доказательство и получения, и возврата.
Каждый возврат — документируется: расписка о получении от займодавца или перевод с назначением платежа. Классическая беда частных займов — «я всё вернул, но доказать нечем».
Никаких «обеспечений» в виде генеральной доверенности на имущество или договора купли-продажи — это уже не займ, а схема (см. следующий раздел).
Когда уместен: займ у реально знакомого человека на прозрачных условиях. Когда нет: «частный инвестор» из объявления, которому зачем-то нужна ваша квартира в обеспечение, — это почти всегда персонаж следующего раздела.
Чёрные кредиторы: как устроены схемы, забирающие жильё
Нелегальное кредитование эволюционирует: по данным ЦБ, выявляемость чёрных кредиторов в онлайне выросла в разы, а их главная мишень сместилась с процентов на имущество заёмщика. Логика схемы циничная: займ дают под залог, многократно превышающий сумму долга, и делают всё, чтобы вы не смогли вернуть деньги вовремя — а дальше забирают предмет залога. Разберём типовые конструкции.
Купля-продажа вместо залога. Вам нужны деньги под залог квартиры, а на подпись кладут… договор купли-продажи — «формальность, вернёте долг — перепишем обратно». Юридически вы продали жильё: никакого «обратно» закон не гарантирует, и суды полны историй, где «кредитор» просто перепродал квартиру третьему лицу.
Возвратный лизинг. Вариация первой: имущество «продаётся» кредитору, а вы продолжаете пользоваться им «как арендатор» с правом выкупа. Малейшая просрочка арендного платежа — и выкуп «сгорает» вместе с квартирой или машиной.
Псевдоломбард / комиссионка. Вывеска ломбарда, а договор — с комиссионным магазином или ИП «о комиссии» или «хранении» вещи. Вы думаете, что заложили технику, а по документам — сдали её на продажу: ни защиты ломбардного закона, ни ограничения долга предметом залога.
Генеральная доверенность. «Для оформления залога» просят доверенность с правом распоряжения имуществом. С ней ваше авто или квартира продаются без вашего участия.
Предоплата за займ. Самая массовая и «дешёвая»: «одобрено, оплатите страховку/комиссию/проверку — и получите деньги». После одной-двух предоплат кредитор исчезает. Запомните навсегда: легальный кредитор никогда не берёт деньги до выдачи займа — это правило без исключений, и оно же отличает честного кредитного брокера от мошенника.
Красные флаги одним списком: нет в реестре ЦБ; просят подписать что-либо, кроме договора займа/залога (ДКП, лизинг, комиссия, доверенность); залог многократно дороже займа; деньги «только наличными без документов»; торопят с подписанием; требуют предоплату; расчёты с физлицом или ИП вместо организации с вывески.
Легальная альтернатива: залоговый кредит в банке
Парадокс небанковского рынка: большинство его клиентов пришли туда после банковских отказов — хотя значительная часть из них могла получить банковский кредит под залог недвижимости: требования к кредитной истории и подтверждению дохода по залоговым программам заметно мягче, ставки — несопоставимо ниже «частных инвесторов», а главное — отношения регулируются законом об ипотеке, где никто не заберёт квартиру за трёхдневную просрочку.
Разница принципиальная: в банке залог — это обеспечение, которое никому не нужно, пока вы платите; у чёрного кредитора залог — это цель сделки. Прежде чем нести документы «инвестору» с остановки, стоит проверить банковский вариант — подробно мы разбирали его в статье о кредите под залог недвижимости, а оценить свои реальные шансы поможет разбор кредитного потенциала.
Мнение эксперта
Комментирует специалист компании «К-Брокер»:
«К нам регулярно приходят люди, уже побывавшие у «частных инвесторов», и почти всегда их история начинается одинаково: «банки отказали, а деньги были нужны срочно». Горькая ирония в том, что при разборе профиля больше чем в половине случаев выясняется: банковский вариант был — залоговая программа, правильный банк, подготовка документов. Люди уходят в серую зону не потому, что для них нет легальных денег, а потому, что не знают, где их искать.
Что я советую запомнить из этой темы. Первое: проверка по реестру ЦБ — это не паранойя, а гигиена, как мыть руки. Пять минут на сайте регулятора до любого разговора о деньгах. Второе: читайте заголовок документа, который подписываете. «Договор купли-продажи» не станет залогом от того, что вам устно пообещали обратное. Подписали ДКП — продали квартиру, и ни один суд не вернёт её по рассказу о «джентльменском соглашении».
И третье, про нашу профессию: мошенники часто называют себя «кредитными брокерами», и это бьёт по доверию ко всему рынку. Отличить просто: честный брокер работает без предоплаты — вознаграждение только после фактического получения кредита клиентом, по договору, где это прописано. Просят деньги вперёд «за проверку кредитной истории» или «гарантию одобрения» — перед вами не брокер, а персонаж этой статьи».
Вопрос-ответ
Чем ломбард лучше или хуже МФО?
Это разные инструменты. Ломбард: нужен залог, зато нет проверки КИ, просрочка не портит кредитную историю, а долг ограничен стоимостью вещи — «хвостов» не бывает. МФО: без залога, но займ и каждая просрочка попадают в кредитную историю, а долг может расти штрафами. Для разового кассового разрыва под некритичную вещь ломбард зачастую безопаснее — след от МФО в истории потом мешает банковским кредитам, мы разбирали это в статье о микрозаймах.
Мне предлагают «займ под залог квартиры» с оформлением купли-продажи. Говорят, все так делают. Это правда?
Нет, это маркер схемы с целью отъёма жилья. Законный займ под недвижимость оформляется договором залога (ипотеки) с регистрацией обременения в Росреестре — собственником остаётесь вы. Купля-продажа означает переход права собственности, и никакие устные обещания «перепишем обратно» юридической силы не имеют. От таких предложений нужно уходить сразу — в буквальном смысле.
Я уже взял займ у нелегала и не могу расплатиться. Что делать?
Главное — не прятаться и зафиксировать всё: договор, расписки, переводы, переписку, записи разговоров. Дальше: сообщите о нелегальном кредиторе в Банк России (интернет-приёмная) и при угрозах — в полицию; помните, что взыскать долг через суд нелегал не может, а «ростовщические» проценты суд снижает; при схемах с имуществом немедленно к юристу — сделки, совершённые под видом займа, оспоримы, но время критично. И не гасите один нелегальный займ другим — это спираль, из которой выходят только через юристов или банкротство.
КПК предлагает разместить сбережения под процент вдвое выше вклада. Это надёжно?
Относитесь максимально настороженно. Законные КПК существуют, но именно «сбережения под высокий процент» — классическая упаковка пирамид. Проверьте кооператив в реестре ЦБ и в СРО, помните об отсутствии госстраховки сбережений и о простом правиле: доходность заметно выше банковской всегда оплачивается риском — в случае КПК риском потерять всё.
Сосед готов одолжить крупную сумму под расписку. Какие проценты законны?
Между физлицами допустимы любые согласованные проценты, но с ограничителем: суд вправе снизить «ростовщические проценты» — обычно ориентиром служит превышение обычных рыночных ставок в два и более раза. Оформляйте письменный договор, фиксируйте передачу денег переводом, а при крупных суммах не поленитесь сходить к нотариусу: нотариальный договор займа при споре взыскивается по исполнительной надписи, без долгого суда.
Почему банки отказывают, а «частники» готовы дать — в чём подвох?
У банка заработок — проценты, поэтому он оценивает вашу способность платить и отказывает, если сомневается. У чёрного кредитора заработок — ваш залог, поэтому ваша платёжеспособность его не интересует, а идеальный клиент — тот, кто не сможет вернуть. «Дают без проверок» — не доброта, а бизнес-модель, в которой вы не заёмщик, а поставщик имущества. Если банки отказывают массово — лечите причину (историю, нагрузку, подтверждение дохода), а не симптом.
Вместо вывода
Небанковский рынок — не помойка и не спасение, а набор инструментов с узким назначением: ломбард — на короткий разрыв под вещь, КПК — проверенный и без «вкладов-пирамид», частный займ — только между своими и только с документами. Всё остальное отсекается двумя правилами: кредитор есть в реестре ЦБ, и вы подписываете договор займа — а не купли-продажи, лизинга, комиссии или доверенность.
А если в серую зону вас толкают банковские отказы — не спешите: в большинстве случаев причина отказов лечится, а залоговые программы банков доступны даже с неидеальной историей. Специалисты «К-Брокер» бесплатно разберут ваш профиль, проверят легальные варианты — от залогового кредита до исправления кредитной истории — и подберут решение из программ 38+ банков-партнёров. Работаем официально: оплата только после получения кредита.
Получить консультацию