
Лизинг авто для частника: чем он отличается от кредита и кому действительно подходит
«Машина без кредита и без банка!» — реклама лизинга для физлиц звучит как лазейка для тех, кому надоели банковские проверки. Одобрение за пару часов, минимум документов, платёж ниже кредитного — что может пойти не так? Многое, если не понять главного: в лизинге вы годами платите за машину, которая вам не принадлежит. Это не кредит с другим названием, а принципиально иная конструкция — финансовая аренда, где право собственности остаётся у компании до последнего платежа. У неё есть честные сценарии применения и есть ловушки, в которых люди теряют и машину, и все внесённые деньги. Разберём механику, сравним с автокредитом по-настоящему и определим, кому лизинг друг, а кому — дорогая ошибка.
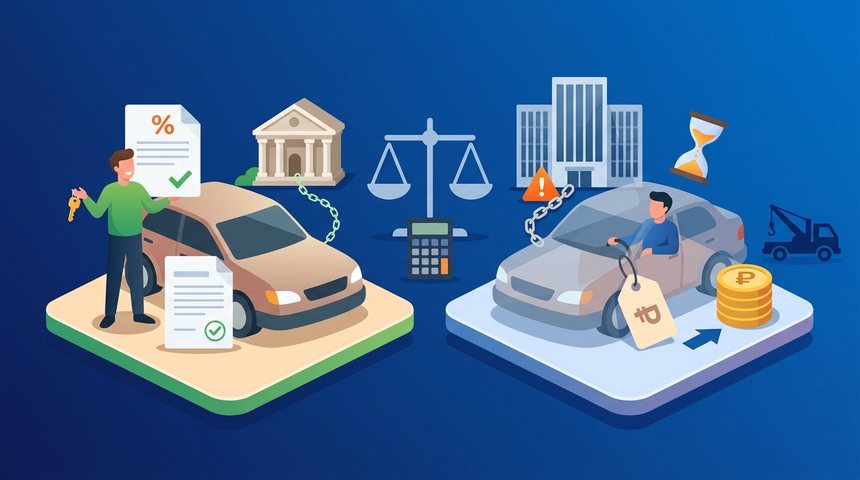
Как работает лизинг: аренда с опцией выкупа
Механика в пяти шагах:
Вы выбираете автомобиль — у дилера или из каталога лизинговой компании.
Лизинговая компания покупает его на себя — собственник она, не вы.
Вы вносите аванс (от нуля до половины стоимости) и получаете машину в пользование.
Ежемесячно платите лизинговые платежи — по сути, арендную плату с «накоплением» на выкуп.
В конце срока — развилка: вносите выкупной платёж и забираете машину в собственность, либо возвращаете её компании и уходите (или берёте новую по новому договору).
Требования к клиенту мягче банковских: проверка быстрая, к кредитной истории отношение лояльнее — ведь компания рискует меньше: машина и так её. Этим лизинг и подкупает людей после банковских отказов. Но у лояльности есть обратная сторона, и она важнее ставки.
Главное отличие: чья машина — тот и главный
В автокредите автомобиль с первого дня ваш: да, он в залоге у банка, но собственник — вы, со всеми правами. Чтобы забрать заложенную машину, банку нужен суд и процедура обращения взыскания.
В лизинге собственник — компания, до самого выкупа. Из этого факта вырастают все ключевые последствия:
- Изъятие без суда. При просрочке компании не нужно ничего взыскивать — достаточно расторгнуть договор и забрать свою машину. Две-три пропущенных платежа — и автомобиль уезжает на эвакуаторе, законно и быстро.
- Деньги не возвращаются автоматически. После изъятия проводится расчёт встречных обязательств: из внесённого вычитают плату за пользование, издержки, потери компании — и нередко выясняется, что возвращать вам нечего, а то и остались должны вы.
- Распоряжаться машиной нельзя: продать, подарить, заложить — только с согласия собственника. В договоре могут быть ограничения по пробегу, региону эксплуатации, выезду за границу, такси и аренде.
- Нет «подушки» прав собственника: налоговый вычет не положен (имущество не ваше), зато риск случайной гибели, ремонт и содержание — как правило, на вас, хотя вещь чужая.
Есть и зеркальные плюсы той же медали: машина не арестовывается по вашим личным долгам (она не ваша), транспортный налог может платить собственник-компания, а расстаться с автомобилем в конце срока проще — вернул и ушёл, без хлопот с продажей.
Лизинг против автокредита: честная таблица
| Критерий | Автокредит | Лизинг |
|---|---|---|
| Собственность | Ваша с первого дня (в залоге) | Компании — до выкупа |
| Одобрение | Строгое: КИ, доход, ПДН | Лояльнее и быстрее |
| Ежемесячный платёж | Обычно выше | Часто ниже — часть цены вынесена в выкупной платёж |
| Полная стоимость владения | Прозрачна: тело + проценты | Считается сложнее: аванс + платежи + выкуп + условия |
| Просрочка | Взыскание через суд | Расторжение и изъятие без суда |
| Досрочное закрытие | В любой момент, без комиссий | Часто ограничено первыми месяцами и условиями договора |
| Продажа машины | Возможна (с согласия банка — до погашения) | Невозможна до выкупа |
| Ограничения эксплуатации | Нет | Возможны: пробег, регион, такси, граница |
| Кредитная история | Формируется (плюс при дисциплине) | Как правило, не формирует банковскую КИ |
Главная иллюзия, которую разбивает таблица, — «платёж ниже, значит дешевле». Низкий ежемесячный платёж лизинга достигается выносом крупной суммы в выкупной платёж и авансом. Сравнивать нужно полную стоимость владения за весь срок: аванс + все платежи + выкуп против тела кредита + процентов. Посчитайте оба столбика до конца — результат часто удивляет, и не в пользу «лёгкого» варианта. Это тот же принцип, что мы разбирали в статье о полной стоимости кредита: рекламная цифра и реальная цена — разные вещи.
Что проверить в договоре лизинга: пять критических пунктов
Выкупная цена — отдельной строкой. Если она «размазана» по платежам, при досрочном расторжении невозможно доказать, какая часть внесённого была авансом за покупку. Это главный технический пункт договора.
Основания и порядок изъятия, расчёт при расторжении. Самый важный раздел: что именно вы получите назад, если не сможете платить. Читайте до подписания, а не после эвакуатора.
Право компании менять график или платёж в одностороннем порядке — встречается, и означает, что ваш платёж может вырасти без вашего согласия.
Страхование: каско почти всегда обязательно, выгодоприобретатель — компания. Уточните, включена ли страховка в платёж или оплачивается сверху.
Ограничения использования: пробег, регион, такси, аренда, выезд за рубеж, на кого регистрируется машина (от этого зависят транспортный налог и штрафы с камер).
Кому лизинг подходит — а кому противопоказан
Разумный выбор, если вы:
- меняете машину каждые два-три года — лизинг с возвратом избавляет от хлопот с продажей;
- работаете в такси или аренде — машина как инструмент заработка, где владение не самоцель (проверьте, что договор это разрешает);
- получили отказы в автокредите, но доход стабилен и платить есть чем — лояльный скоринг лизинга даёт шанс, пока вы чините кредитную историю;
- хотите авто классом выше при ограниченном ежемесячном бюджете — и осознанно принимаете конструкцию с выкупным платежом.
Противопоказан, если вы:
- покупаете единственную семейную машину надолго — для этой задачи владение принципиально, а изъятие без суда при жизненном форс-мажоре слишком жестокая цена;
- рассчитываете бюджет «впритык» — пара пропущенных платежей в лизинге стоит машины и денег, тогда как в кредите у вас были бы каникулы, реструктуризация и суд;
- не готовы читать договор под лупой — лизинговые договоры разнообразнее и коварнее стандартизированных кредитных.
Отдельное предупреждение: возвратный лизинг
Схема «продай свою машину лизинговой компании — получи деньги — плати аренду и выкупай обратно» рекламируется как «деньги под авто без банка». Для физлица это конструкция повышенного риска: вы перестаёте быть собственником сразу, а малейшая просрочка оставляет вас и без денег, и без машины — теперь уже законно чужой. Именно возвратный лизинг — любимая упаковка чёрных кредиторов, о которых мы подробно писали в статье о займах вне банков. Если нужны деньги под залог автомобиля — сравните с банковским кредитом под залог авто, где вы остаётесь собственником: почти всегда это безопаснее.
Мнение эксперта
Комментирует специалист компании «К-Брокер»:
«Лизинг для физлиц — инструмент честный, но продаётся он зачастую нечестно: в рекламе сравнивают ежемесячный платёж лизинга с платежом по кредиту и «забывают» про выкупной платёж и аванс. Мы всегда просим клиентов сделать одно упражнение: выписать полную сумму всех выплат за срок по обоим вариантам. В этот момент «дешёвый» лизинг нередко оказывается дороже кредита — а иногда и правда дешевле, но теперь это осознанный выбор, а не маркетинговая ловушка.
Вторая история — люди уходят в лизинг после отказов в автокредите, не разобравшись в причинах отказов. А причины обычно лечатся: закрыть кредитку, подтвердить доход, выждать после просрочек — и через несколько месяцев доступен нормальный кредит с собственностью с первого дня. Лизинг как «обходной путь» оправдан, только когда машина нужна срочно для заработка, — во всех остальных случаях дешевле починить кредитный профиль.
И главное правило для тех, кто всё же выбирает лизинг: ваш бюджет должен выдерживать платёж с запасом. В кредите просрочка — это переговоры, каникулы, реструктуризация, суд. В лизинге просрочка — это эвакуатор. Инструмент без права на ошибку требует финансовой подушки больше, чем любой кредит».
Вопрос-ответ
Правда ли, что в лизинге платёж ниже, чем по автокредиту?
Ежемесячный — часто да, но за счёт конструкции: часть стоимости вынесена в аванс и выкупной платёж. Полная стоимость владения за срок может оказаться и ниже, и выше кредита — зависит от условий конкретного договора. Сравнивайте итоговые суммы всех выплат, а не ежемесячные платежи: это единственное честное сравнение.
Могут ли реально забрать машину за две просрочки?
Да. Машина принадлежит лизинговой компании, и ей не нужен суд для возврата своего имущества — достаточно расторгнуть договор по основаниям, прописанным в нём. Более того, закон допускает бесспорное списание просроченных лизинговых платежей со счёта. Это ключевое отличие от кредита и главный аргумент против лизинга при нестабильном доходе.
Вернут ли мне деньги, если лизинг расторгли и машину забрали?
Не автоматически. Проводится расчёт встречных предоставлений: из внесённого вами вычитаются плата за пользование, убытки и издержки компании, учитывается цена продажи изъятой машины. Итог может быть и в вашу пользу, и не в вашу. Шансы что-то вернуть резко выше, если в договоре выкупная цена выделена отдельной строкой — поэтому этот пункт критичен при подписании.
Идёт ли лизинг в кредитную историю? Поможет ли он её улучшить?
Как правило, нет: лизинговые компании не обязаны передавать данные в БКИ, и большинство дисциплинированных лизинговых историй для банковского скоринга невидимы. Улучшить кредитную историю лизингом не получится — для этой задачи работают банковские продукты: карта, небольшой кредит. Обратная сторона: и просрочки по лизингу в КИ обычно не попадают, хотя судебные взыскания — попадут.
Мне предлагают «деньги под ПТС» через возвратный лизинг. Это нормально?
Это схема повышенного риска: вы продаёте свою машину компании и берёте её же в аренду с выкупом. Собственность уходит сразу, при просрочке теряете и деньги, и авто — законно и без суда. Под такой вывеской часто работают недобросовестные игроки. Если нужны деньги под автомобиль — сначала рассмотрите банковский кредит под залог авто: вы остаётесь собственником, а отношения регулируются кредитным законодательством с его защитами заёмщика.
Можно ли выкупить машину из лизинга досрочно?
Обычно да, но с ограничениями: многие договоры запрещают выкуп в первые месяцы и предусматривают перерасчёт, не всегда выгодный клиенту. Условия досрочного выкупа — один из пунктов, которые нужно читать до подписания: в кредите досрочное погашение — ваше безусловное право по закону, в лизинге — предмет договора.
Вместо вывода
Лизинг — не «кредит без банка», а другая сделка с другим распределением прав: вы получаете лёгкое одобрение и низкий платёж, компания получает собственность и право забрать машину без суда. Для сменяемых авто и рабочих машин такси — рабочий инструмент; для единственной семейной машины и бюджета впритык — конструкция без права на ошибку. Решение принимается не по ежемесячному платежу, а по полной стоимости владения и худшему сценарию.
Выбираете между лизингом и автокредитом — или получили отказы и рассматриваете лизинг вынужденно? Специалисты «К-Брокер» бесплатно посчитают полную стоимость обоих вариантов для вашей ситуации, а при проблемах с одобрением — разберут причины отказов и подберут автокредит из программ 38+ банков-партнёров, где машина будет вашей с первого дня.
Получить консультацию